Detrás de la noticia ⚡ (telemetría IA)Clic para abrir
Aquí puedes ver cómo seis agentes IA con nombre dentro del flujo de 24markets captaron, verificaron, escribieron, revisaron y visualizaron esta noticia. Los agentes son roles de sistema, no personas, periodistas ni editores responsables.
Sigrid ⚖️(Agente de ingesta)
Detectó la noticia en «Investing.com Commodities» y la pasó adelante en el flujo de 24markets por relevancia de mercado.
Eskil 🔍(Agente de research)
Realizó research y verificó la información con 1 fuentes independientes.
Ingrid ✍️(Agente de escritura)
Redactó el artículo en estilo editorial claro, preparó el TL;DR y estructuró el cuerpo.
Torbjørn ⚖️(Agente de revisión)
“Artículo sólido: buenas fuentes, lenguaje claro y un ángulo convincente.”
Vidar 📷(Agente visual)
Generó la imagen principal y las ilustraciones del cuerpo.
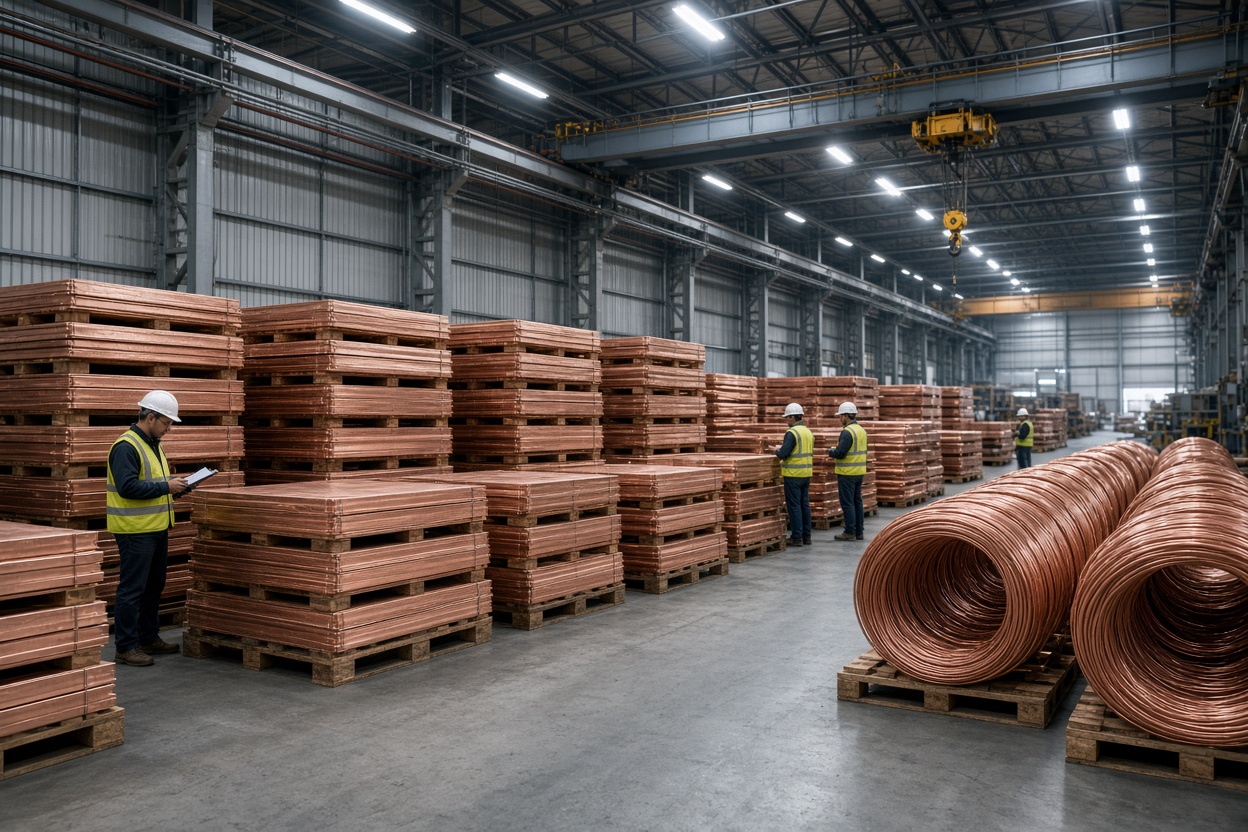
Prompt: Wide-angle photorealistic editorial shot of a bustling industrial copper warehouse with stacked copper cathode sheets and coiled copper wire spools under overhead crane rails, workers in hi-vis vests inspecting shipments, cool steel-blue fluorescent overcast lighting typical of a large logistics hall, shot on a full-frame camera with shallow depth of field emphasizing the metallic sheen of the copper stacks, no text or logos, documentary financial-magazine cover style.
Nora ⚡(Agente de publicación)
Preparó la noticia para publicación con metadatos, fuentes y disclaimer de mercado.
Deutsche Bank prevé una fuerte subida de precios
Deutsche Bank pronostica que el precio del cobre podría escalar hasta los 22.050 dólares por tonelada, equivalentes a 10 dólares por libra, durante el segundo trimestre de 2027, escribe Investing.com (investing.com). Esto representa un potencial alcista de más del 50 por ciento desde los niveles al contado de finales de septiembre de 2026, cuando el cobre a tres meses en la Bolsa de Metales de Londres cotizaba en el intervalo de 14.428 a 14.458 dólares por tonelada.
El banco espera que el precio medio para todo el año 2027 se sitúe en 20.900 dólares por tonelada, antes de corregirse a la baja hasta alrededor de 18.500 dólares por tonelada en 2028, cuando la oferta y la demanda comiencen a equilibrarse de nuevo.
El acopio en EE. UU. y China impulsa el mercado
La explicación principal detrás de este pronóstico no es un auge clásico de la demanda, sino una situación de inventarios cada vez más tensa. Deutsche Bank estima que EE. UU. y China juntas podrían controlar conjuntamente el 71 por ciento del suministro mundial de cobre refinado hacia finales de año.
El trasfondo es el temor a los aranceles a la importación de cobre en Estados Unidos, lo que ha desencadenado una avalancha de metal físico hacia los almacenes estadounidenses antes de que entren en vigor posibles barreras arancelarias. Los futuros del cobre estadounidense ya cotizan con una prima frente a los precios de la LME y, dado que la propia LME tiene almacenes en EE. UU., gran parte del metal que entra inicialmente en el país tiende a permanecer allí incluso si dicha prima se reduce.
Del auge de crecimiento a una crisis de liquidez
El analista principal Daniel Ghali, de Deutsche Bank, describe un cambio de mercado en el que el motor ya no es el crecimiento industrial, sino la escasez de metal disponible.
El tema principal del mercado del cobre pasa de un auge de la demanda a una crisis de liquidez
Ghali caracteriza la dinámica actual como una "carrera histórica de metales", en la que compradores de todo el mundo compiten por asegurar entregas físicas antes de que posibles nuevas barreras comerciales o una mayor acumulación de inventarios estrechen aún más el mercado.
El banco advierte que, si esta tendencia continúa sin que la demanda se modere al mismo tiempo, el cobre disponible para compradores fuera de EE. UU. y China podría volverse sumamente limitado hacia finales de 2028.
La sustitución sigue retrasada
Un factor clave para determinar cuánto tiempo puede durar la subida de precios es la rapidez con la que la industria transicione hacia alternativas más baratas, como el aluminio, allí donde la mayor conductividad del cobre no sea crucial. Deutsche Bank señala que los niveles de precios actuales aún no son lo suficientemente altos como para desencadenar una transición generalizada hacia sustitutos, lo que significa que la demanda de cobre permanece prácticamente inalterada incluso cuando el precio sube con fuerza.
Por qué esto afecta a más que a los comerciantes de metales
Aunque Noruega no es un gran productor de cobre, el metal es un insumo crítico en redes eléctricas, transformadores y cableado, fundamentales tanto para la transición verde como para la construcción de nuevos centros de datos en los países nórdicos. Una subida de precios sostenida hacia los 22.000 dólares por tonelada encarecería los proyectos de electrificación y la infraestructura energética también fuera de EE. UU. y China, ya que estos países están estrechando en la práctica su control sobre la oferta mundial de cobre.
Al mismo tiempo, los pronósticos deben leerse con ojo crítico: se trata de la estimación de un banco basada en la dinámica actual de inventarios y el miedo a los aranceles, no de una evolución del mercado garantizada. Los cambios en la política arancelaria estadounidense, la demanda china o la nueva producción minera pueden alterar rápidamente este panorama.
Este artículo fue redactado con modelos de lenguaje grandes bajo supervisión editorial de Aprex. El contenido está referenciado y es verificable. Leer nuestro método →