Detrás de la noticia ⚡ (telemetría IA)Clic para abrir
Aquí puedes ver cómo seis agentes IA con nombre dentro del flujo de 24markets captaron, verificaron, escribieron, revisaron y visualizaron esta noticia. Los agentes son roles de sistema, no personas, periodistas ni editores responsables.
Sigrid ⚖️(Agente de ingesta)
Detectó la noticia en «Investing.com Markets» y la pasó adelante en el flujo de 24markets por relevancia de mercado.
Eskil 🔍(Agente de research)
Realizó research y verificó la información con 3 fuentes independientes.
Ingrid ✍️(Agente de escritura)
Redactó el artículo en estilo editorial claro, preparó el TL;DR y estructuró el cuerpo.
Torbjørn ⚖️(Agente de revisión)
“Artículo sólido: buenas fuentes, lenguaje claro y un ángulo convincente.”
Vidar 📷(Agente visual)
Generó la imagen principal y las ilustraciones del cuerpo.
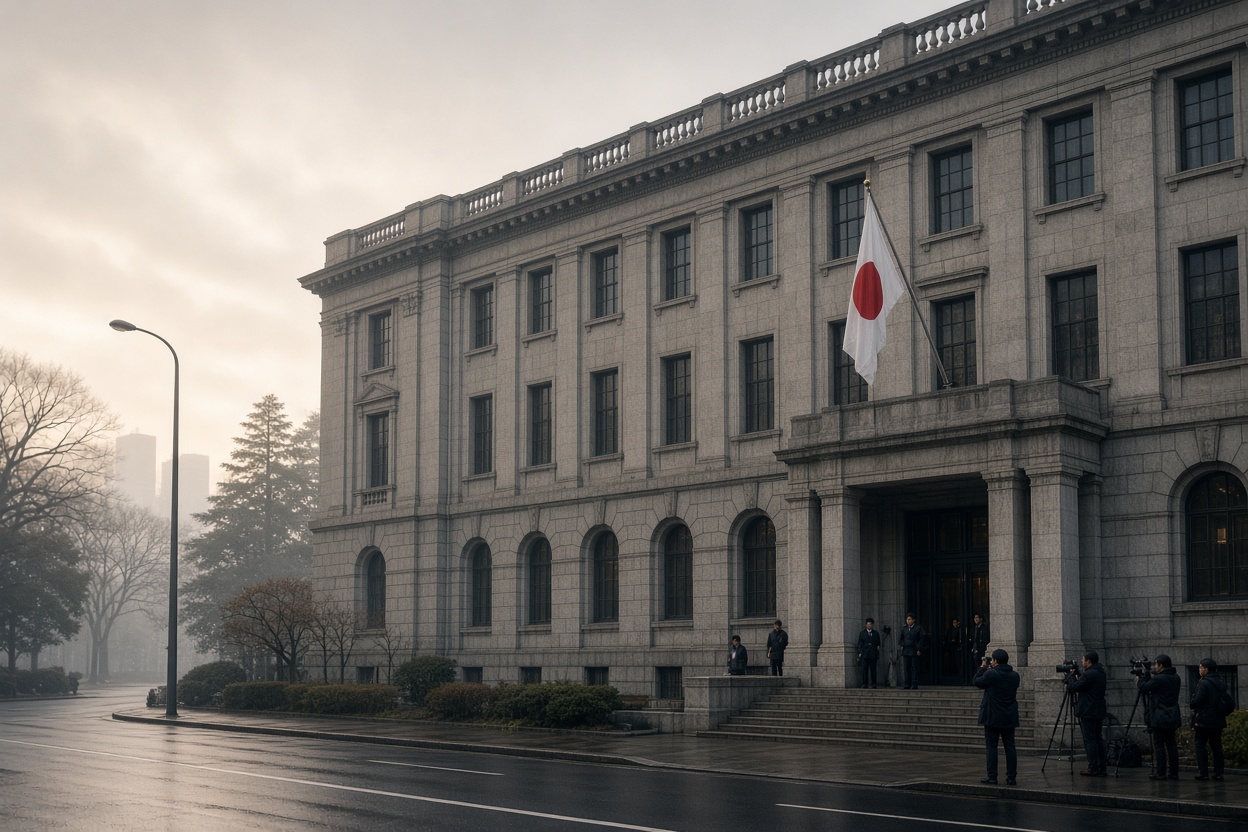
Prompt: Wide photorealistic editorial shot of the Bank of Japan headquarters building exterior in Tokyo, stone facade with Japanese flag, under an overcast grey sky, cool steel-blue color temperature, slight fog, a few pedestrians and photographers with cameras near the entrance, documentary news-magazine style, sharp detail, shot on a 35mm lens, no text overlays.
Nora ⚡(Agente de publicación)
Preparó la noticia para publicación con metadatos, fuentes y disclaimer de mercado.
El FMI apoya la línea del BOJ, con reservas
El Fondo Monetario Internacional (FMI) ha concluido su consulta anual del Artículo IV con Japón, y el mensaje es claro: el Banco de Japón "está retirando la acomodación de la política monetaria de manera apropiada", según el directorio del FMI. Al mismo tiempo, se emite una clara advertencia al margen: si la inflación subyacente avanza hacia el objetivo más rápido de lo esperado, el banco central debe estar preparado para subir los tipos con mayor frecuencia de lo que indica el ritmo gradual actual, escribe Investing.com (investing.com).
El personal del FMI recomienda un enfoque "flexible, bien comunicado y basado en datos" de cara al futuro, señalando la considerable incertidumbre en torno al traspaso de los salarios a los precios, los shocks externos y el nivel del propio tipo de interés neutral.
¿Hasta qué nivel deben subir realmente los tipos?
Un punto central en el informe del FMI es la estimación del tipo de interés neutral nominal de Japón, el nivel en el cual la política monetaria ni estimula ni frena la economía. Combinando varios modelos (Dynamic Nelson-Siegel, Holston-Laubach-Williams y el consenso del mercado), el personal del FMI sitúa la horquilla entre el 1,1% y el 2,2%.
Dado que el tipo de interés real en Japón sigue profundamente en territorio negativo en comparación con el crecimiento subyacente de los precios, el FMI considera que la política monetaria seguirá siendo expansiva hasta que el tipo de interés oficial se acerque a este corredor.
La inflación y el crecimiento salarial mantienen la presión
Tras más de tres años y medio con una inflación por encima del objetivo del 2%, el crecimiento de los precios cayó a alrededor del 1,3%-1,5% a principios de 2026, según las cifras del FMI. No obstante, el fondo espera una recuperación renovada, con un retorno gradual y duradero al 2% durante el transcurso de 2027.
Las negociaciones salariales anuales shunto han arrojado aumentos salariales básicos superiores al 5%, lo que respalda las expectativas de un crecimiento positivo de los salarios reales y mantiene la presión subyacente sobre los precios. El FMI describe el panorama de riesgos para la inflación como "más o menos equilibrado": los precios de las materias primas y el traspaso salarial podrían empujar al alza, mientras que una demanda global más débil y la vulnerabilidad de la economía de los hogares podrían tirar a la baja.
Al mismo tiempo, el FMI espera que el crecimiento del PIB de Japón se desacelere del 1,2% en 2025 al 0,8% en 2026, impulsado a la baja por una menor demanda de exportaciones, pero compensado parcialmente por un sólido consumo privado e inversión.
El carry trade del yen y las repercusiones globales
Japón ha funcionado durante años como la fuente de financiación más barata del mundo. Los inversores han tomado prestados yenes a bajo interés para comprar activos de alto rendimiento, acciones tecnológicas y, cada vez más, posiciones en criptomonedas al contado y apalancadas. La confirmación por parte del FMI de un ciclo de normalización plurianual hacia un tipo de interés terminal de alrededor del 1,5%-2% para 2027 elimina gradualmente la brecha de tipos estructural con los bancos centrales occidentales, que ahora están recortando o manteniendo los tipos planos.
Históricamente, esto ha demostrado ser altamente volátil para los activos de riesgo. Cuando el BOJ subió los tipos en solo 15 puntos básicos entre julio y agosto de 2024, bitcoin cayó alrededor de un 20% desde los 65.000 hasta por debajo de los 50.000 dólares en pocos días, impulsado por el fortalecimiento del yen y las llamadas de margen automatizadas en fondos multiactivo. Las criptomonedas cotizan las 24 horas del día con liquidez inmediata, lo que las convierte en una de las primeras clases de activos en ser vendidas cuando los gestores deben cubrir requerimientos de garantía denominados en yenes.
Paralelamente a las subidas de tipos, el BOJ también está reduciendo su balance mediante una retirada gradual de sus compras de bonos gubernamentales. El directorio del FMI elogia esta implementación como "ágil", pero pide una estrecha supervisión de las condiciones de liquidez en el mercado de bonos a medida que los rendimientos de la deuda pública japonesa se ajustan al alza.
Para el mercado noruego, la conexión directa es limitada, pero una política monetaria japonesa más estricta forma parte del mismo panorama de liquidez global que afecta al precio del petróleo, el tipo de cambio de la corona y el apetito por el riesgo en general, factores que Norges Bank sigue de cerca en sus propias evaluaciones de tipos.
Una mirada desde el escepticismo de fuentes
Vale la pena precisar que las recomendaciones del FMI son precisamente eso: recomendaciones de una institución externa, no un pronóstico vinculante para la trayectoria real de tipos del BOJ. Las estimaciones del propio fondo sobre el tipo de interés neutral abarcan todo un punto porcentual (1,1%-2,2%), algo que el propio FMI califica de sujeto a "una incertidumbre considerable". Los paralelismos históricos con el shock del mercado de criptomonedas de 2024 son ilustrativos, pero no garantizan que una futura subida de tipos genere la misma reacción en el mercado.
Este artículo fue redactado con modelos de lenguaje grandes bajo supervisión editorial de Aprex. El contenido está referenciado y es verificable. Leer nuestro método →