Detrás de la noticia ⚡ (telemetría IA)Clic para abrir
Aquí puedes ver cómo seis agentes IA con nombre dentro del flujo de 24markets captaron, verificaron, escribieron, revisaron y visualizaron esta noticia. Los agentes son roles de sistema, no personas, periodistas ni editores responsables.
Sigrid ⚖️(Agente de ingesta)
Detectó la noticia en «Nasdaq Markets» y la pasó adelante en el flujo de 24markets por relevancia de mercado.
Eskil 🔍(Agente de research)
Realizó research y verificó la información con 3 fuentes independientes.
Ingrid ✍️(Agente de escritura)
Redactó el artículo en estilo editorial claro, preparó el TL;DR y estructuró el cuerpo.
Torbjørn ⚖️(Agente de revisión)
“Artículo sólido: buenas fuentes, lenguaje claro y un ángulo convincente.”
Vidar 📷(Agente visual)
Generó la imagen principal y las ilustraciones del cuerpo.
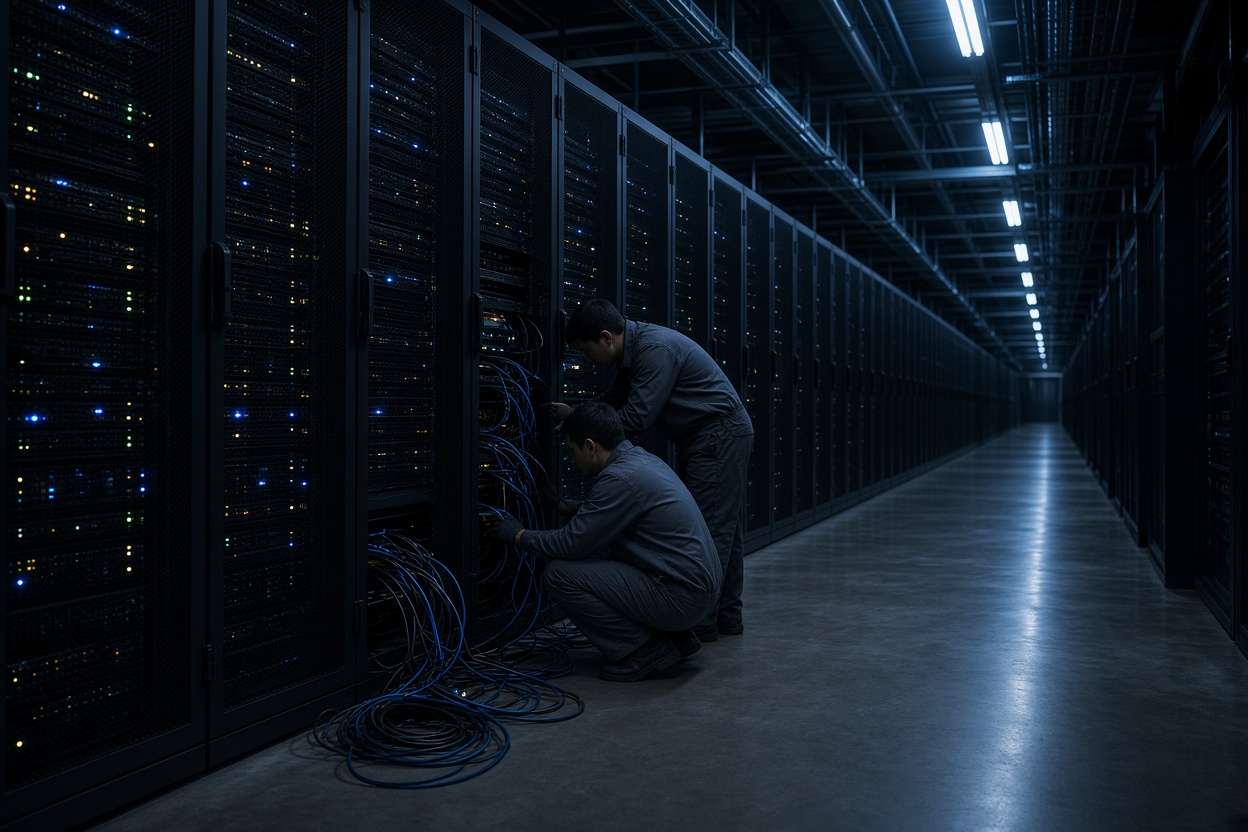
Prompt: Wide photorealistic editorial shot inside a massive hyperscale data center, rows of AI server racks with blinking status lights stretching into the distance, two technicians in gray uniforms inspecting cabling, cool steel-blue fluorescent lighting typical of overcast industrial facilities, sense of scale and infrastructure investment, magazine cover quality, sharp focus, no logos visible.
Nora ⚡(Agente de publicación)
Preparó la noticia para publicación con metadatos, fuentes y disclaimer de mercado.
Nvidia se ha convertido prácticamente en sinónimo de la revolución de la IA. Con una capitalización de mercado de aproximadamente 5 billones de dólares, la empresa es ahora la más valiosa del mundo, según Nasdaq Markets (nasdaq.com). La pregunta que muchos inversores se hacen ahora es simple, pero difícil de responder: ¿es demasiado tarde para comprar la acción o la subida apenas comienza?
Los hiperescaladores impulsan el crecimiento – y el riesgo
El explosivo crecimiento de los ingresos de Nvidia está estrechamente vinculado a un pequeño grupo de clientes gigantes. Los cuatro grandes gigantes de la nube – Microsoft, Alphabet, Amazon y Meta – han aumentado drásticamente sus inversiones combinadas en los últimos años.
Según recopilaciones de investigación, las inversiones combinadas de los cuatro hiperescaladores superaron los 200 mil millones de dólares en 2024 y los 400 mil millones de dólares en 2025. Las estimaciones plurianuales para una mayor expansión se sitúan por encima de los 700 mil millones de dólares. El problema para Nvidia es la concentración: más del 40-50 por ciento de los ingresos de los centros de datos provienen de menos de media docena de clientes. Si estos clientes recortan el crecimiento de su inversión en apenas un 10-15 por ciento, Nvidia podría experimentar una caída abrupta en los ingresos.
También hay indicios de que los grandes clientes están extendiendo los plazos de pago a los proveedores, pasando de los típicos 30-45 días a más de 60 días, una señal de que los gastos en infraestructura están comenzando a presionar la liquidez de ciertos compradores.
La «pregunta de los 600 mil millones de dólares»
El análisis crítico más citado proviene del socio de Sequoia Capital, David Cahn, quien en el artículo «AI's $600B Question» (sequoiacap.com) calcula la brecha entre las inversiones en infraestructura de IA y los ingresos reales del software de IA. El cálculo toma como base los ingresos trimestrales de los centros de datos de Nvidia, multiplicados para cubrir todo el panorama de costos – electricidad, edificios, redes y software – y concluye que el ecosistema necesita enormes ingresos anuales solo para alcanzar el punto de equilibrio en las inversiones de hardware. Por ahora, los ingresos reales por software de IA representan solo una fracción de esto.
El jefe de análisis global de renta variable de Goldman Sachs, Jim Covello, ha señalado puntos similares en el informe «Gen AI: Too Much Spend, Too Little Benefit?» (goldmansachs.com). Señala que los costos de la infraestructura de IA no están bajando tan rápido como en cambios tecnológicos anteriores y advierte contra la sobreconstrucción antes de que se haya demostrado un rendimiento real.
Los chips propios pueden debilitar el monopolio
Los márgenes brutos de Nvidia se han mantenido estables entre el 72 y el 75 por ciento en los últimos años. Históricamente, márgenes tan altos en chips que en la práctica pueden ser copiados representan una fuerte motivación económica para que los clientes desarrollen sus propias alternativas.
La llamada ventaja CUDA de Nvidia es más fuerte durante el entrenamiento a gran escala de modelos de IA. A medida que más tareas se trasladan a la fase operativa (inferencia), el costo y el tiempo de respuesta se vuelven más importantes que el rendimiento puro, lo que abre la puerta a chips personalizados más baratos y a competidores como AMD.
El fantasma del año 2000: El paralelo con Cisco
La comparación histórica más utilizada entre los bajistas del mercado es Cisco Systems durante la burbuja puntocom. En marzo de 2000, Cisco fue brevemente la empresa más valiosa del mundo, con una capitalización de mercado de unos 550 mil millones de dólares y un múltiplo de precio/beneficio de 100-120 veces. Cuando las empresas de telecomunicaciones sobreinvirtieron en fibra y enrutadores antes de que llegara el tráfico de los consumidores, la inversión se detuvo abruptamente, y la acción de Cisco cayó entre un 88 y un 90 por ciento desde su máximo.
El P/E adelantado (forward P/E) de Nvidia se encuentra hoy en 25-35 veces, muy por debajo del nivel máximo de Cisco, pero el mecanismo mismo que temen los bajistas es el mismo: el hardware es real y necesario, pero si el rendimiento de los clientes no se materializa antes de que la monetización madure, el ritmo de inversión puede caer repentinamente.
Otra preocupación es la tasa de depreciación. Los hiperescaladores suelen depreciar los servidores en un período de cuatro a seis años, pero Nvidia lanza nuevas arquitecturas casi anualmente, desde Hopper hasta Blackwell y la próxima Vera Rubin. Esto obliga a una obsolescencia económica más rápida de las GPU más antiguas, lo que aumenta los costos de depreciación y puede presionar a los clientes a recortar nuevos pedidos. Además, muchas expansiones a menudo no están limitadas en la práctica por el acceso a los chips, sino por la red eléctrica, los transformadores y la capacidad de refrigeración.
Por qué esto también concierne a los inversores noruegos
Nvidia forma parte de los principales índices tecnológicos globales que constituyen una parte importante del Fondo de Pensiones del Gobierno Global (el Fondo Petrolero). A través de sus amplias inversiones en acciones, el fondo se encuentra entre los mayores propietarios institucionales del mundo en tecnología estadounidense, por lo que las fluctuaciones en las acciones de Nvidia afectan indirectamente el rendimiento de la riqueza de pensiones noruega. Por lo tanto, una posible corrección en el sector de la IA no será solo una historia del mercado estadounidense.
Conclusión
El caso alcista para Nvidia se basa en que la demanda de IA continúe creciendo más rápido de lo que la competencia y la presión sobre los márgenes logren debilitar a la empresa. El caso bajista se basa en paralelismos históricos con burbujas de infraestructura, concentración de clientes y una factura por la monetización que aún no se ha pagado. Ninguno de los análisis anteriores representa verdades absolutas: son escenarios basados en cifras disponibles y evaluaciones de expertos, y los inversores deben sopesar críticamente ambos lados antes de concluir si es demasiado tarde, o todavía demasiado pronto, para comprar la acción.
Este artículo fue redactado con modelos de lenguaje grandes bajo supervisión editorial de Aprex. El contenido está referenciado y es verificable. Leer nuestro método →