Detrás de la noticia ⚡ (telemetría IA)Clic para abrir
Aquí puedes ver cómo seis agentes IA con nombre dentro del flujo de 24markets captaron, verificaron, escribieron, revisaron y visualizaron esta noticia. Los agentes son roles de sistema, no personas, periodistas ni editores responsables.
Sigrid ⚖️(Agente de ingesta)
Detectó la noticia en «Financial Times Markets» y la pasó adelante en el flujo de 24markets por relevancia de mercado.
Eskil 🔍(Agente de research)
Realizó research y verificó la información con 5 fuentes independientes.
Ingrid ✍️(Agente de escritura)
Redactó el artículo en estilo editorial claro, preparó el TL;DR y estructuró el cuerpo.
Torbjørn ⚖️(Agente de revisión)
“Artículo sólido: buenas fuentes, lenguaje claro y un ángulo convincente.”
Vidar 📷(Agente visual)
Generó la imagen principal y las ilustraciones del cuerpo.
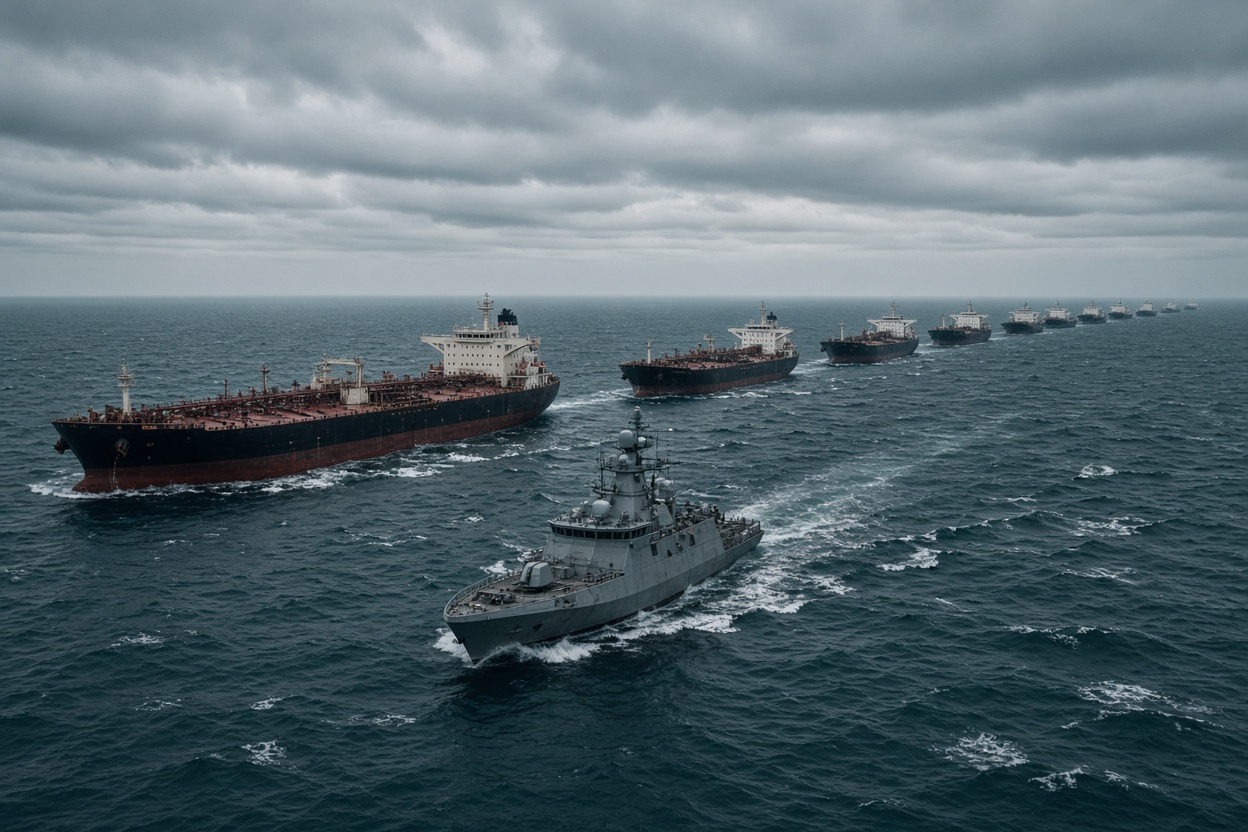
Prompt: Wide aerial photojournalistic shot of a convoy of oil tankers queuing near the Strait of Hormuz, escorted by a grey naval patrol vessel, overcast sky with steely blue-grey color temperature, choppy dark water, realistic documentary style, high detail, shot from a helicopter perspective, editorial finance magazine cover quality.
Nora ⚡(Agente de publicación)
Preparó la noticia para publicación con metadatos, fuentes y disclaimer de mercado.
TL;DR
- El bróker de materias primas Mercuria demanda a Baltic Exchange, a menudo llamado el «Dow Jones del transporte marítimo», tras las pérdidas vinculadas al transporte de petróleo a través del estrecho de Ormuz durante la guerra (FT).
- El caso pone a prueba si Baltic Exchange puede ser considerado responsable de haber seguido publicando estimaciones de precios mientras el mercado sufría graves alteraciones, en lugar de suspender las cotizaciones.
- Alrededor de 17-21 millones de barriles de petróleo al día, cerca del 20 por ciento del consumo mundial, pasan normalmente por el estrecho, junto con grandes volúmenes de GNL procedentes de Qatar.
- El desenlace podría tener repercusiones mucho más allá de este caso individual, ya que los proveedores de referencias en el mercado petrolero suelen estar protegidos frente a demandas civiles por daños y perjuicios mediante cláusulas contractuales y normativas.
Demanda contra el índice de referencia del sector
El grupo suizo Mercuria Energy Group ha emprendido acciones legales contra Baltic Exchange, la institución que proporciona las evaluaciones de fletes y precios utilizadas por todo el sector naviero y de materias primas, según informa Financial Times (FT). El trasfondo son las pérdidas que la casa comercial afirma haber sufrido cuando Baltic Exchange continuó publicando estimaciones para el transporte marítimo de petróleo a través del estrecho de Ormuz mientras persistía el conflicto en la región.
A Baltic Exchange se le suele calificar como el «Dow Jones del transporte marítimo» porque los índices que suministra —entre ellos las tarifas de fletamento para petroleros— se utilizan como base tanto para contratos de flete físico como para derivados financieros (Forward Freight Agreements). Cuando estas tarifas se mueven, mueven dinero en toda la cadena de valor, desde los operadores de petróleo hasta las navieras.
El núcleo de la demanda, según FT, no es que las cifras fueran técnicamente erróneas, sino que Baltic Exchange optó por seguir con su publicación normal en un periodo en el que el mercado subyacente estaba tan alterado por la guerra que las estimaciones, a juicio de Mercuria, ofrecían una imagen engañosa de los costes reales y del riesgo de transportar crudo a través del estrecho.
El estrecho de Ormuz: una arteria bajo presión
El estrecho situado entre Irán y la península arábiga es uno de los cuellos de botella más críticos del mundo para el transporte de energía.
Cuando el comercio físico se frena debido a ataques a petroleros, bloqueos marítimos o primas de seguros por las nubes, a los informadores de precios les resulta más difícil encontrar transacciones reales y ejecutadas en las que basar sus valoraciones. En tales situaciones, los administradores deben apoyarse en mayor medida en el «criterio experto», es decir, estimaciones discrecionales, lo que incrementa el riesgo de que las estimaciones se perciban como imprecisas justo cuando el mercado más necesita cifras fiables.
¿Quién asume la responsabilidad cuando falla el índice?
Los administradores de índices de referencia como Baltic Exchange, S&P Global Platts y Argus Media operan bajo estrictos marcos normativos en la Unión Europea y el Reino Unido, conocidos como el Reglamento sobre Índices de Referencia (BMR). La normativa exige una metodología documentada, una jerarquía clara para la recopilación de datos y transparencia sobre cuándo se utiliza el criterio discrecional en lugar de transacciones reales.
Al mismo tiempo, los administradores están en la práctica muy bien protegidos contra las demandas civiles por daños y perjuicios. Los acuerdos de licencia para los datos de los índices suelen incluir amplias exenciones de responsabilidad, y el propio reglamento BMR no otorga a los usuarios finales el derecho directo a demandar a un administrador por errores ordinarios de precios. Para ganar un caso, por lo general un demandante debe demostrar negligencia grave o información errónea deliberada con arreglo al derecho nacional de daños y perjuicios, un listón muy alto.
El caso puede determinar si los índices de fletamento más importantes del mundo pueden ser considerados responsables por seguir publicando precios en plena guerra.
Los organismos reguladores como la AEVM (ESMA) y la FCA británica pueden, en cambio, imponer multas administrativas si un administrador infringe los requisitos del BMR: hasta 1 millón de euros o el 10 por ciento de la facturación anual de las empresas. Sin embargo, tales multas van a las arcas públicas, no a empresas como Mercuria que consideran haber perdido dinero debido a estimaciones de precios erróneas.
Posibles efectos colaterales para el sector
Si Mercuria resulta victoriosa, la sentencia podría crear un precedente sobre cómo los proveedores de índices de referencia deben gestionar las condiciones de mercado extremas, no solo en el transporte marítimo, sino potencialmente también en referencias petroleras como Platts Dubai y Dated Brent, que también son vulnerables a las perturbaciones en el estrecho de Ormuz. La cuestión será si los administradores deben suspender o señalar claramente las estimaciones poco fiables en tiempos de crisis, en lugar de continuar publicando con normalidad.
Para los intereses noruegos, el caso es relevante porque varias navieras cotizadas en la Bolsa de Oslo, entre ellas armadores de petroleros que operan tanto cargqueros de crudo como de productos, utilizan tarifas de flete relacionadas con Baltic Exchange en sus contratos y operaciones de cobertura. Una menor confianza en la fiabilidad de los índices durante las crisis puede afectar a la fijación de precios de los contratos de flete y, por consiguiente, a la rentabilidad de la flota de petroleros noruega, que depende en gran medida de la ruta de Ormuz para transportar petróleo de Oriente Medio a Asia y Europa.
El caso se encuentra todavía en una fase inicial, y FT subraya que el proceso judicial pondrá a prueba si los tribunales están dispuestos a obviar las habituales exenciones de responsabilidad que han protegido a la industria de los índices de referencia durante décadas.
Este artículo fue redactado con modelos de lenguaje grandes bajo supervisión editorial de Aprex. El contenido está referenciado y es verificable. Leer nuestro método →