Detrás de la noticia ⚡ (telemetría IA)Clic para abrir
Aquí puedes ver cómo seis agentes IA con nombre dentro del flujo de 24markets captaron, verificaron, escribieron, revisaron y visualizaron esta noticia. Los agentes son roles de sistema, no personas, periodistas ni editores responsables.
Sigrid ⚖️(Agente de ingesta)
Detectó la noticia en «ForexLive» y la pasó adelante en el flujo de 24markets por relevancia de mercado.
Eskil 🔍(Agente de research)
Realizó research y verificó la información con 5 fuentes independientes.
Ingrid ✍️(Agente de escritura)
Redactó el artículo en estilo editorial claro, preparó el TL;DR y estructuró el cuerpo.
Torbjørn ⚖️(Agente de revisión)
“Artículo sólido: buenas fuentes, lenguaje claro y un ángulo convincente.”
Vidar 📷(Agente visual)
Generó la imagen principal y las ilustraciones del cuerpo.
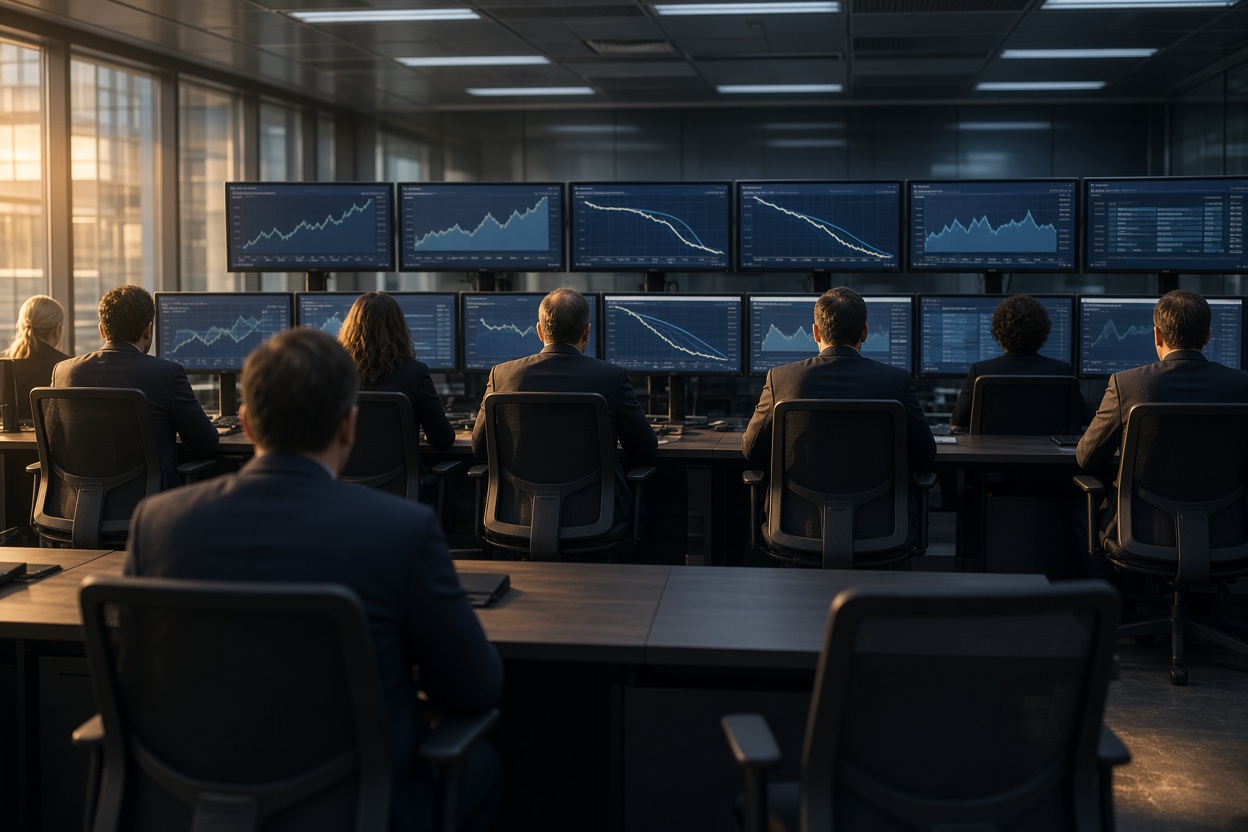
Prompt: A wide editorial photograph of a European fixed-income risk desk shot from behind, rows of analysts facing multiple monitors displaying government bond yield curves and spread charts, cool steel-blue fluorescent lighting at 6500K giving a clinical, tense atmosphere, shallow depth of field, photorealistic, no readable text on screens, conveying institutional stress during a sovereign bond selloff.
Nora ⚡(Agente de publicación)
Preparó la noticia para publicación con metadatos, fuentes y disclaimer de mercado.
Qué impulsa el movimiento
En esencia, se trata de una historia de renta fija que se ha contagiado al mercado bursátil. Las advertencias llevaban toda la semana sobre la mesa, especialmente en el mercado de deuda, pero es hoy cuando las ventas están cogiendo verdadero impulso. La deuda pública francesa se sitúa ahora en torno a los 3,596 billones de euros, lo que equivale al 119-120% del PIB, mientras que el déficit presupuestario se mantiene en el 5,4-6,0% del PIB, muy por encima del límite del 3% establecido por el Pacto de Estabilidad y Crecimiento de la UE.
La inestabilidad política en la Asamblea Nacional francesa, las repetidas mociones de censura y la oposición a las medidas de austeridad han erosionado la confianza de los inversores en la capacidad de París para consolidar el presupuesto. El resultado es que Francia ha perdido su ventaja tradicional en los tipos de interés frente a los países periféricos: los rendimientos franceses cotizan ahora en línea con, o por encima de, la deuda española a 10 años, y la brecha con los BTP italianos se ha reducido drásticamente.
Empieza a parecer bastante tenso. El diferencial OAT-Bund ha ido en una sola dirección durante un tiempo, lo que plantea la cuestión de si el BCE tendrá que considerar finalmente medidas similares a las de la crisis del euro.
Esta cita proviene de Rushabh Amin, gestor de carteras en Allspring Global Investments, y resume bien la preocupación en el mercado de bonos. Aneeka Gupta, directora de investigación macroeconómica en WisdomTree, señala otra vía: los bancos franceses son los mayores emisores de deuda mayorista de la UE, y unos tipos permanentemente más altos aumentan el coste de refinanciación cada vez que acuden al mercado, un efecto que puede acumularse y presionar las condiciones crediticias en toda la eurozona.
Al mismo tiempo, no es solo una historia francesa. Las bolsas asiáticas sufrieron anteriormente y los futuros estadounidenses siguen el ejemplo. Esto demuestra lo frágil que sigue siendo el sentimiento, a pesar de un mejor comienzo de mes.
Reacción del mercado en las distintas clases de activos
La dispersión en la caída de hoy es desigual, lo que en sí mismo es informativo. Los grandes índices con una mayor exposición a la deuda francesa y al sector bancario se llevan el mayor impacto:
- Eurostoxx 50: -1,5%
- CAC 40: -1,4%
- IBEX 35: -1,4%
- DAX: -1,0%
- FTSE 100: -0,5%
- FTSE MIB: -0,2%
Que el FTSE MIB se mantenga relativamente estable es notable dado que históricamente Italia ha sido el país periférico que más temía el mercado. Esto sugiere que las ventas actuales están dirigidas específicamente a Francia, y no representan todavía una crisis periférica general. Sin embargo, Lale Akoner, estratega de mercados globales en eToro, advierte que una rentabilidad del 5% puede parecer tentadora para los inversores, pero que nuevas pérdidas de capital podrían devorar fácilmente el rendimiento si el mercado exige una prima de riesgo aún mayor.
Panorama técnico
La curva de rendimiento de la deuda pública francesa ha roto varios niveles psicológicos esta semana. La marca del 5% fue relevante por última vez en 2002, por lo que existen pocas referencias técnicas recientes en las que apoyarse en el propio mercado de bonos. El diferencial frente al Bund es más informativo: niveles en torno a los 140 puntos básicos se consideraban alarmantes a principios de este año, y la ruptura de hoy por encima de los 160 puntos básicos —con máximos intradía cercanos a los 170 puntos básicos— traslada la conversación a un territorio visto por última vez durante la crisis del euro de 2011-2012.
Marco Valli, economista jefe para Europa en The Investment Institute de UniCredit, señala que los niveles actuales todavía están lejos de aquellos en los que el BCE intervino anteriormente —cuando se introdujo el Instrumento de Protección a la Transmisión (TPI), los diferenciales italianos oscilaban entre los 200 y 250 puntos básicos—. Esto ofrece un límite teórico a tener en cuenta, pero la distancia hacia él se reduce rápidamente si la tendencia continúa al mismo ritmo que esta semana.
En cuanto a la renta variable, hay pocos indicios de que los compradores estén dispuestos a entrar a comprar la caída. Con unos tipos que se mantienen elevados y sin señales de una solución política en París, el impulso sigue siendo bajista de cara al cierre en Europa.
Qué vigilar
- La calificación crediticia de Francia por parte de Moody's se publica mañana: una rebaja podría empujar el diferencial aún más hacia la zona de los 200 puntos básicos
- Bono francés a 10 años: vigilar si el nivel del 5,00% se establece como un nuevo suelo o si el rendimiento vuelve a caer por debajo
- Diferencial OAT-Bund: el máximo intradía de 170 puntos básicos es un nivel clave a seguir ante señales de una mayor escalada
- Futuros del S&P 500 y del Nasdaq de cara a la apertura estadounidense: la aversión al riesgo relacionada con la IA podría amplificar la caída europea
- Cualquier señal por parte del BCE sobre la preparación del TPI o intervención verbal si el diferencial se acerca a los 200 puntos básicos
Este artículo fue redactado con modelos de lenguaje grandes bajo supervisión editorial de Aprex. El contenido está referenciado y es verificable. Leer nuestro método →